
Wie das Management von Rechtsausgaben funktioniert: Ein Leitfaden für 2026
Kurzfassung:
- Das Management von Rechtsausgaben ist eine operative Disziplin, die Planung, Nachverfolgung und Kontrolle von Rechtskosten umfasst, um Ausgaben an den Geschäftszielen auszurichten. Eine ordnungsgemäße Umsetzung verhindert Budgetüberschreitungen, verbessert die Prognosegenauigkeit und fördert eine bessere Zusammenarbeit zwischen Rechtsabteilung und Finanzwesen.
Das Management von Rechtsausgaben ist die operative Disziplin der Planung, Nachverfolgung und Kontrolle von Rechtskosten, um Ausgaben vor, während und nach der Erbringung rechtlicher Leistungen an den Geschäftszielen auszurichten. Die meisten Rechts- und Finanzteams behandeln es als Buchhaltung. Diese Betrachtungsweise ist der kostspieligste einzelne Fehler, den sie machen. Das Management von Rechtsausgaben ist ein Betriebsmodell, das die Planung vor dem Entstehen von Kosten betont und nicht nur die nachträgliche Prüfung von Rechnungen. Der Unterschied zeigt sich in Budgetüberschreitungen, der Zuverlässigkeit von Prognosen und der Beziehung zwischen Rechtsabteilung und Finanzwesen.
Der Branchenbegriff für diese Disziplin lautet Kostenmanagement im Rechtsbereich, wobei sich in der Praxis der Begriff Management von Rechtsausgaben durchgesetzt hat. Beide bezeichnen denselben strukturierten Prozess: die Definition des Arbeitsumfangs, die Festlegung von Budgets, die Auswahl von Gebührenmodellen, die Überwachung der Ausgaben in Echtzeit, die Durchsetzung von Abrechnungsrichtlinien und die Nutzung von Leistungsdaten zur Verbesserung künftiger Entscheidungen.
Wie das Management von Rechtsausgaben funktioniert: Planung, Budgetierung und Gebührenmodelle
Der Prozess beginnt, bevor auch nur eine einzige Stunde abgerechnet wird. Ein effektives Kostenmanagement im Rechtsbereich beginnt mit der Definition des Mandatsumfangs, der Festlegung von Ergebnissen und der Erstellung eines Budgets, das an ein konkretes Geschäftsergebnis geknüpft ist.
Die Definition des Umfangs ist der Ursprung der meisten Überschreitungen. Wenn ein Mandat ohne klare Grenzen beginnt, füllt der externe Rechtsberater die Lücke mit abrechenbarer Arbeit. General Counsel, die Ergebnisse im Voraus definieren, etwa eine bestimmte Vertragsverhandlung oder eine regulatorische Einreichung, schaffen sich eine Grundlage, an der sie sich während des gesamten Mandats messen können.
Auf die Definition des Umfangs folgt die Budgetfestlegung. Das Budget sollte die Komplexität und das Risikoprofil des Mandats widerspiegeln und nicht auf einer groben Schätzung der Ausgaben des Vorjahres beruhen. Eine phasenweise Budgetierung, bei der ein Mandat in einzelne Abschnitte wie Recherche, Entwurf und Verhandlung unterteilt wird, ermöglicht Rechts- und Finanzteams einen detaillierteren Überblick darüber, wohin das Geld fließt.
Die Auswahl des Gebührenmodells ist der dritte Hebel. General Counsel wird empfohlen, alternative Gebührenmodelle zu nutzen, etwa Pauschalhonorare, gedeckelte Honorare und erfolgsabhängige Vergütungen für vorhersehbare Mandate. Die Abrechnung nach Stunden bleibt für tatsächlich unklare Umfänge angemessen, überträgt jedoch das gesamte Kostenrisiko auf den Mandanten. Alternative Gebührenmodelle verlagern dieses Risiko zurück auf den externen Rechtsberater und richten die Anreize auf eine effiziente Leistungserbringung aus.
Zu den wichtigsten Gebührenmodellen gehören:
- Pauschalhonorare für klar definierte, wiederkehrende Mandate wie standardmäßige Vertragsprüfungen oder Markenanmeldungen
- Gedeckelte Honorare für Mandate mit variablem Umfang, aber einer festgelegten Obergrenze
- Gemischte Stundensätze, die die Abrechnungssätze von Partnern und Associates zu einem einzigen vereinbarten Betrag mitteln
- Erfolgshonorare, die an bestimmte Ergebnisse in Rechtsstreitigkeiten oder Transaktionen geknüpft sind
- Retainer-Vereinbarungen für laufende Beratungsleistungen mit vorhersehbarem Umfang
Profi-Tipp: Integrieren Sie die ausgehandelten Sätze, Annahmen zur Personalbesetzung und alternativen Gebührenmodelle direkt bei der Anlage des Mandats in Ihr E-Billing-System. Wenn diese Bedingungen nur in einer E-Mail oder einem Begleitschreiben stehen, werden sie bei Eingang der Rechnungen nicht durchgesetzt.
Welche Tools und Prozesse ermöglichen die Echtzeitüberwachung von Rechtsausgaben?
Echtzeittransparenz unterscheidet proaktive Nachverfolgung von Rechtskosten von der reaktiven Rechnungsprüfung. E-Billing-Plattformen bilden den Mittelpunkt dieser Fähigkeit. Sie empfangen Rechnungen von externen Rechtsberatern in einem standardisierten Format, wenden Regeln für Abrechnungsrichtlinien automatisch an und kennzeichnen nicht konforme Rechnungspositionen, bevor sie überhaupt ein menschlicher Prüfer sieht.
Software für das Management von Rechtsausgaben reduziert den arbeitsintensiven Aufwand der Rechnungsprüfung und kennzeichnet Verstöße gegen Richtlinien frühzeitig. Das ist wichtig, weil die Kosten für die Erkennung eines Abrechnungsfehlers nach der Zahlung höher sind als die Kosten seiner Vermeidung. Automatisierte Compliance-Prüfungen erkennen Probleme wie Sammelabrechnungen, übermäßig viel Partnerzeit für Routineaufgaben und Abweichungen bei den Abrechnungssätzen bereits bei der Einreichung.
Über die Rechnungsprüfung hinaus bieten die leistungsfähigsten Plattformen:
- Rückstellungsverfolgung, damit Finanzteams geschätzte Ausgaben sehen, bevor Rechnungen eintreffen
- Überwachung laufender Arbeiten (WIP), die abrechenbare, aber noch nicht in Rechnung gestellte Zeit anzeigt
- Abweichungswarnungen, wenn die Ausgabenentwicklung eines Mandats von seinem Budget abweicht
- Dashboard-Berichte, die Ausgaben nach Mandat, Tätigkeitsbereich, Kanzlei oder Bearbeiter zusammenfassen
- KI-gestützte Anomalieerkennung, die ungewöhnliche Abrechnungsmuster über ein Portfolio von Mandaten hinweg kennzeichnet
Der Unterschied zur herkömmlichen Rechnungsprüfung ist erheblich. Die nachträgliche Prüfung von Rechnungen erkennt Fehler, verhindert jedoch keine Überschreitungen. Die Echtzeitüberwachung von Rückstellungen und laufenden Arbeiten liefert Rechts- und Finanzteams die Informationen, die sie benötigen, um einzugreifen, solange noch Zeit für eine Kursänderung bleibt.
Profi-Tipp: Setzen Sie Abweichungswarnungen bei 75 % des Budgets und nicht erst bei 100 %. Wenn ein Mandat seine Obergrenze erreicht, sind die Möglichkeiten zur Kostenkontrolle bereits begrenzt. Eine frühzeitige Warnung gibt Ihnen Zeit, Umfang oder Personalbesetzung neu zu verhandeln, bevor die Überschreitung zu einer Abschreibung wird.
Wie verhindern Governance- und Durchsetzungspraktiken Budgetüberschreitungen?
Bei der Governance entscheidet sich, ob das Management von Rechtsausgaben Bestand hat oder auseinanderfällt. Viele Organisationen verhandeln strenge Abrechnungsrichtlinien und setzen sie anschließend nicht konsequent durch. Eine konsequente Durchsetzung von Abrechnungsrichtlinien bringt externe Rechtsberater dazu, angemessen abzurechnen, und reduziert Streitigkeiten im Laufe der Zeit. Eine inkonsistente Durchsetzung hat den gegenteiligen Effekt: Sie signalisiert, dass Richtlinien verhandelbar sind.
Die formale Änderungssteuerung ist der Governance-Mechanismus, den die meisten Teams zu wenig nutzen. Wenn sich der Umfang eines Mandats erweitert, sollte diese Änderung eine dokumentierte Prüfung, ein überarbeitetes Budget und eine ausdrückliche Genehmigung auslösen, bevor zusätzliche Arbeiten beginnen. Ohne diesen Prozess häufen sich schleichende Umfangserweiterungen unbemerkt über ein Portfolio von Mandaten hinweg.
Ein praktischer Governance-Rahmen umfasst folgende Schritte:
- Kompetenzgrenzen definieren, sodass Mandatsbudgets oberhalb eines festgelegten Schwellenwerts die Genehmigung des General Counsel oder CFO erfordern, bevor externe Rechtsberater beauftragt werden
- Budget-Ist-Berichte verlangen und zwar nach Abschluss jeder Phase und nicht erst bei Beendigung des Mandats
- Nicht konforme Rechnungen umgehend beanstanden, anstatt kleine Beträge zur Vermeidung von Reibungen abzuschreiben
- Änderungen des Umfangs schriftlich dokumentieren und überarbeitete Kostenschätzungen beifügen
- Die Personalbesetzung mit den genehmigten Bearbeitern abgleichen und Rechnungen zurückweisen, die nicht genehmigte Personen enthalten
Ausgehandelte Bedingungen scheitern in der Praxis, wenn sie nicht in technische Abrechnungssysteme integriert sind, wodurch durch informelle Umfangsänderungen und nicht konforme Rechnungen schleichende Budgetüberschreitungen entstehen. Die Lösung ist nicht eine bessere Verhandlung. Die Lösung besteht darin, das System dazu zu bringen, die bereits vertraglich festgelegten Anforderungen durchzusetzen.
Welche Kennzahlen und Analysen fördern die kontinuierliche Verbesserung?
Daten sind der Rückkopplungsmechanismus, der das Kostenmanagement im Rechtsbereich von einer einmaligen Maßnahme in einen kontinuierlichen Verbesserungszyklus verwandelt. Ohne strukturierte Berichte wiederholen Rechts- und Finanzteams dieselben Beschaffungsentscheidungen, akzeptieren dieselben Abrechnungsmuster und übersehen Jahr für Jahr dieselben Überschreitungen.
Wichtige Leistungsindikatoren wie Auslastung, Realisierung, Lock-up, Inkassoquote und Budgetabweichung identifizieren Schwachstellen im System. Jeder KPI weist auf ein bestimmtes operatives Problem hin.
| KPI | Was er misst | Operative Auswirkung |
|---|---|---|
| Budgetabweichung | Tatsächliche Ausgaben im Vergleich zum genehmigten Budget je Mandat | Identifiziert Mandate und Kanzleien mit chronischen Überschreitungen |
| Auslastungsquote | Abrechenbare Stunden als Anteil der insgesamt geleisteten Arbeitsstunden | Weist auf eine Überbesetzung oder eine unzureichende Nutzung von Bearbeitern hin |
| Realisierungsquote | Vereinnahmte Honorare im Vergleich zu in Rechnung gestellten Honoraren | Deckt Abschreibungen und Abrechnungsstreitigkeiten auf |
| Lock-up | Anzahl der Tage zwischen erbrachter Arbeit und Zahlungseingang | Misst die Effizienz von Abrechnung und Inkasso |
| Inkassoquote | Bezahlte Rechnungen im Vergleich zu ausgestellten Rechnungen | Verfolgt die Zahlungstreue externer Rechtsberater |
Die phasenweise Abweichungsanalyse fügt eine weitere Ebene hinzu. Wenn die Recherchephase eines Mandats das Budget um 40 % überschreitet, die Entwurfsphase jedoch unter dem Budget bleibt, sagt dieses Muster etwas Konkretes darüber aus, wie eine Kanzlei die Arbeit in frühen Phasen besetzt. Diese Erkenntnis fließt direkt in die nächste Ausschreibung ein, bei der Sie Kanzleien auffordern können, ihre Annahmen zur Besetzung der Recherchephase vor der Beauftragung zu begründen.
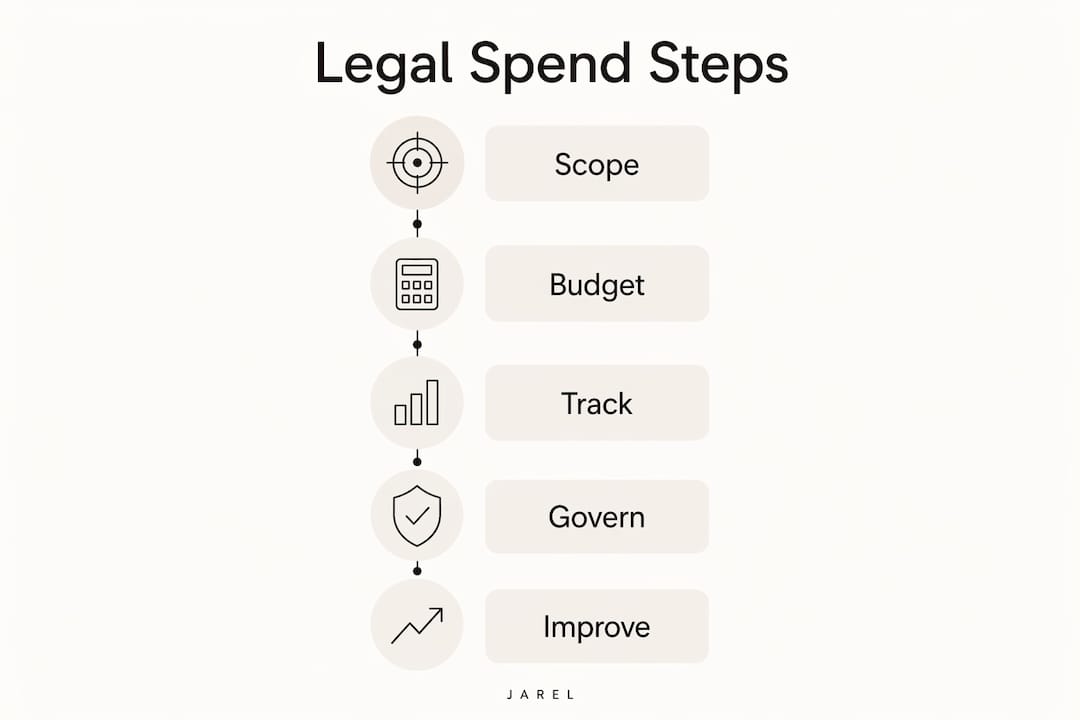
Ein datenbasierter Ansatz, der die Ausgabenanalyse mit Beschaffungsentscheidungen verknüpft, schafft einen kontinuierlichen Verbesserungszyklus. Bessere Daten führen zu besseren Beschaffungsentscheidungen, diese zu einer stärkeren Durchsetzung und diese wiederum zu besseren Ergebnissen bei nachfolgenden Mandaten. Der Zyklus verstärkt sich im Laufe der Zeit.
Sie finden außerdem nützlichen Kontext zu Themen des Legal Operations Managements, die die Ausgabenanalyse mit der umfassenderen Kanzleistrategie und Inhaltsplanung verbinden.
Was sind die Best Practices für ein effektives Management von Rechtskosten?
Die effektivsten Programme zum Management von Rechtsausgaben teilen eine Reihe von Betriebsprinzipien, die über die Auswahl von Technologien hinausgehen. Diese Praktiken spiegeln wider, wie Rechts- und Finanzteams Kosten in der Praxis tatsächlich kontrollieren.
Effektive Programme zum Management von Rechtsausgaben reduzieren Überraschungen, verbessern die Zuverlässigkeit von Prognosen und stärken die Zusammenarbeit zwischen Rechtsabteilung und Finanzwesen. Dieses Ergebnis erfordert bewusste Entscheidungen darüber, wie Arbeit zugewiesen, bepreist und überwacht wird.
Best Practices, die kontinuierlich Ergebnisse liefern:
- Arbeit dem richtigen Kompetenzniveau zuordnen. Routineprüfungen von Verträgen erfordern keine Zeit eines Senior-Partners. Die Zuweisung von Arbeit an die angemessene Hierarchieebene ist eine der schnellsten Möglichkeiten, die Kosten pro Mandat zu senken, ohne die Qualität zu beeinträchtigen.
- Arbeitsabläufe mit Technologie standardisieren. Plattformen, die Abrechnungsrichtlinien durchsetzen, Rückstellungen verfolgen und Abweichungsberichte erstellen, beseitigen den manuellen Aufwand, der zu Kontrolllücken führt. Wenn man die Effizienz interner Rechtsabläufe als operative Priorität behandelt, lassen sich sowohl Kosten als auch Fehlerquoten reduzieren.
- Alternative Gebührenmodelle strategisch einsetzen. Nicht jedes Mandat eignet sich für ein Pauschalhonorar, aber jedes Mandat sollte eine dokumentierte Preisbegründung haben. Ohne Analyse standardmäßig nach Stunden abzurechnen, ist ein Governance-Versagen.
- Unternehmens- und Rechtsunterlagen aktuell halten. Veraltete Unternehmensstrukturen, abgelaufene Verträge und ungelöste Compliance-Lücken verursachen unnötige Rechtsausgaben. Prävention ist günstiger als nachträgliche Behebung.
- Prävention gegenüber Streit bevorzugen. Eine Rechnung nach der Zahlung anzufechten ist teuer und belastet die Beziehung zum externen Rechtsberater. Die nicht konforme Position durch Systemkontrollen zu verhindern, kostet nichts.
Das Management von Rechtsausgaben ist eine operative Disziplin, die sich auf aktive Personalbesetzung, Umfangsdefinition und Abrechnungsmanagement konzentriert, um Überschreitungen zu vermeiden, und keine passive Buchhaltung. Das Verständnis der Prinzipien des Legal Project Managements gibt Rechtsteams den Rahmen, um diese Praktiken auf Mandatsebene anzuwenden.
Wichtigste Erkenntnisse
Das Management von Rechtsausgaben funktioniert, wenn es als Betriebsmodell und nicht als Buchhaltungsfunktion eingesetzt wird und vorausschauende Planung, Echtzeitüberwachung, konsequente Durchsetzung und datenbasierte Verbesserung miteinander verbindet.
| Punkt | Details |
|---|---|
| Mit Umfang und Budget beginnen | Definieren Sie die Ergebnisse des Mandats und phasenweise Budgets, bevor der externe Rechtsberater mit der Arbeit beginnt. |
| Bedingungen in Abrechnungssysteme integrieren | Ausgehandelte Sätze und Regeln zur Personalbesetzung müssen in E-Billing-Plattformen fest hinterlegt sein, damit sie durchgesetzt werden. |
| Ausgaben in Echtzeit überwachen | Nutzen Sie die Rückstellungsverfolgung und Abweichungswarnungen bei 75 % des Budgets, um vor dem Auftreten von Überschreitungen einzugreifen. |
| Abrechnungsrichtlinien konsequent durchsetzen | Eine inkonsistente Durchsetzung signalisiert, dass Richtlinien verhandelbar sind, und erhöht die langfristigen Kosten. |
| KPIs zur Steuerung von Beschaffungsentscheidungen nutzen | Daten zu Budgetabweichung, Auslastung und Realisierung sollten direkt in den nächsten Ausschreibungszyklus einfließen. |
Das Management von Rechtsausgaben ist kein Finanzproblem
Ich habe mit Rechts- und Finanzteams gearbeitet, die monatelang detaillierte Abrechnungsrichtlinien mit externen Rechtsberatern verhandelten und anschließend beobachteten, wie diese Richtlinien bereits bei der ersten Rechnung ignoriert wurden. Das Problem war nie die Verhandlung. Das Problem war, dass die Bedingungen in einem PDF standen, das niemand zum Abgleich heranzog.
Der Wandel, der Ergebnisse tatsächlich verändert, besteht darin, das Management von Rechtsausgaben als Betriebsmodell mit technischer Durchsetzung zu behandeln und nicht als Richtliniendokument mit guten Absichten. Wenn ausgehandelte Bedingungen in das E-Billing-System integriert sind, erfolgt die Compliance automatisch. Wenn dies nicht der Fall ist, hängt die Compliance davon ab, dass jemand an die Prüfung denkt.
Der kulturelle Wandel ist ebenso wichtig wie die Technologie. Rechtsteams, die Ausgabendaten als operative Erkenntnisse und nicht nur als Finanzberichte betrachten, treffen bessere Beschaffungsentscheidungen, erkennen Überschreitungen früher und bauen produktivere Beziehungen zu externen Rechtsberatern auf. Kanzleien, die gut abrechnen, erhalten mehr Arbeit. Diejenigen, die dies nicht tun, werden hinterfragt und schließlich ersetzt.
KI beschleunigt diesen Wandel. Plattformen, die Anomalien in Tausenden von Rechnungspositionen innerhalb von Sekunden kennzeichnen, geben Legal-Operations-Teams Fähigkeiten, die noch vor fünf Jahren nicht praktikabel waren. Die Teams, die diese Tools jetzt einsetzen, bauen einen Datenvorsprung auf, der sich im kommenden Jahrzehnt verstärken wird.
— Albin
Wie Jarel das Management von Rechtsausgaben und die Vertragskontrolle unterstützt
Die Kontrolle von Rechtsausgaben hängt davon ab, was vor dem Eingang einer Rechnung geschieht: wie Verträge geprüft werden, welche Bedingungen erfasst werden und ob Abrechnungsverpflichtungen auf Quelldokumente zurückgeführt werden können.
Jarels Outlook-Add-in bringt die KI-gestützte Prüfung von Verträgen und Rechnungen direkt in Ihren E-Mail-Workflow. Jede Ausgabe ist dabei mit der zugrunde liegenden Vertragsklausel verknüpft. Rechts- und Finanzteams können Abrechnungsbedingungen prüfen, Abweichungen kennzeichnen und einen Prüfpfad aufrechterhalten, ohne ihren Posteingang zu verlassen. Für Teams, die Vertragsprüfungen in großem Umfang verwalten, verbindet Jarels quellverknüpfter Arbeitsbereich die Prüfergebnisse mit den zugrunde liegenden Dokumenten, sodass zwischen Verhandlung und Durchsetzung nichts verloren geht. Wenn Ihr Team engere Kontrollen rund um Rechtsausgaben aufbaut, bietet Jarel Ihnen die Rückverfolgbarkeit, die erforderlich ist, damit diese Kontrollen greifen.
FAQ
Was ist das Management von Rechtsausgaben?
Das Management von Rechtsausgaben ist die operative Disziplin der Planung, Nachverfolgung und Kontrolle von Rechtskosten über den gesamten Lebenszyklus eines Mandats. Es umfasst die Gestaltung von Gebühren, die Budgetfestlegung, die Rechnungsprüfung und die Leistungsanalyse.
Wie senken alternative Gebührenmodelle die Rechtskosten?
Alternative Gebührenmodelle wie Pauschalhonorare und gedeckelte Honorare verlagern das Kostenrisiko vom Mandanten auf externe Rechtsberater und richten die Anreize auf eine effiziente Leistungserbringung aus. Sie eignen sich am besten für Mandate mit klar definiertem Umfang und vorhersehbaren Ergebnissen.
Was ist eine E-Billing-Plattform und wie hilft sie?
Eine E-Billing-Plattform empfängt Rechnungen von externen Rechtsberatern in einem standardisierten Format, wendet Regeln für Abrechnungsrichtlinien automatisch an und kennzeichnet nicht konforme Positionen vor der Zahlung. Sie ersetzt die manuelle Rechnungsprüfung durch automatisierte Compliance-Kontrollen.
Warum scheitern Abrechnungsrichtlinien trotz Verhandlung?
Abrechnungsrichtlinien scheitern, wenn sie nicht in das technische Abrechnungssystem integriert sind. Wenn die Regeln nur in einem Vertrag oder einer E-Mail stehen, sind sie auf eine manuelle Durchsetzung angewiesen, die inkonsistent und leicht zu übersehen ist.
Welche KPIs sind für die Analyse von Rechtsausgaben am wichtigsten?
Budgetabweichung, Auslastungsquote und Realisierungsquote sind die drei KPIs mit dem direktesten Einfluss auf die Kostenkontrolle. Die Budgetabweichung identifiziert Mandate mit chronischen Überschreitungen, während Auslastung und Realisierung Ineffizienzen bei Personalbesetzung und Abrechnung auf Kanzleiebene aufzeigen.